- Общие сведения
- Почему формируется кассовый разрыв
- Чем рискует бизнес, когда формируется кассовый разрыв
- Как посчитать кассовый разрыв: формула и примеры
- Как избежать кассового разрыва
- Как закрыть кассовый разрыв
- Вывод
Представим ситуацию: ИП Скворцов занимается выращиванием фруктов и работает только с одним крупным покупателем. Клиент всегда оплачивал товар в срок, но в августе задержал оплату на 10 дней, в связи с чем Скворцову нечем было расплатиться с работниками. Это и есть кассовый разрыв.
Общие сведения
Простыми словами, кассовый разрыв – это разница во времени между датами поступления денег и необходимыми издержками. В этот временной промежуток у бизнеса нет денег, чтобы погасить текущие расходы: зарплата персоналу, оплата аренды, закупка сырья, оплата коммуналки, налогов и т.д. Да, в будущем деньги появятся, но в моменте, когда они нужны, их нет – в этом и проблема.
Почему формируется кассовый разрыв
Высокая налоговая нагрузка
Например, бизнес работает на ОСНО, хотя по всем параметрам соответствует лимитам УСН – в 2026 году такая ситуация редкость, но все же встречается. Проблема налицо: вместо низких ставок упрощенки – 6% или 15% – компания платит 25%, в связи с чем недополучает доход. Если дела идут не очень, рано или поздно расходы превысят доходы – сформируется разрыв по кассе.
Кассовый разрыв из-за НДС
Типичная ситуация: бизнес годами работал на упрощенке, имея доход в пределах 40-50 млн руб., но в середине 2026 года выручка превысила 20 млн руб. – возникла НДС-обязанность, а после уплаты нового налога – кассовый разрыв. Внезапный уход в минус – следствие того, что бизнес не успел перестроить на новые правила управленческий учет и планирование налогов. Проще говоря, «работали, как раньше», но раньше лимит для НДС-обязанности на упрощенке составлял 60 млн руб., а до 2025 года НДС вообще не платили.
Другая тематическая проблема – кассовый разрыв в связи с исчислением и уплатой НДС с авансов. «Живые» деньги пришли на счет, но часть их в виде налога нужно отдать государству по итогам квартала, хотя реальная реализация еще не состоялась.
Незапланированные издержки
Штрафы и пени по задолженностям, о которых в моменте забыли, иногда могут «высушить» кассу подчистую, особенно если речь о крупной недоимке. Предположим, размер недоимки – 1 млн руб. Если ФНС расценит неуплату налога как намеренную, штраф составит не 20% от этой суммы, а 40%. Получается уже 1,4 млн руб. – и это еще без пеней.
К незапланированным издержкам также можно отнести траты на ремонт или срочную замену оборудования, устранение последствий чрезвычайных ситуаций (например, пожаров, краж).
Дебиторская задолженность
Одна из наиболее распространенных причин кассового разрыва – это те самые деньги, которые «вот-вот» должны поступить на счет от контрагента, но в нужный момент не поступают. Такая ситуация возможна, если регулярно идете навстречу контрагентам, предоставляя им рассрочку или отсрочку платежей.
Сезонность
Основной минус сезонного бизнеса – отсутствие стабильной выручки на протяжении года, в связи с чем необходимо грамотно распределять бюджет. В периоды простоя придется уплачивать налоги (если вы не ИП на патенте), платить людям зарплату, вносить платежи по кредиту и вкладываться в подготовку бизнеса к следующему сезону. Если не подготовиться к снижению выручки, наступит разрыв.
Чем рискует бизнес, когда формируется кассовый разрыв
-
Работники, недовольные задержкой зарплаты, увольняются.
-
Контрагенты расторгают договоры из-за неплатежеспособности.
-
ФНС начисляет штрафы и пени за недоимку перед бюджетом.
-
Деловому имиджу предпринимателя наносится ущерб.
Как посчитать кассовый разрыв: формула и примеры
Хоть описание кассового разрыва и звучит как «разница во времени», это не абстрактная величина. Чтобы понять, ушел ли бизнес в минус по итогам месяца, используйте формулу:
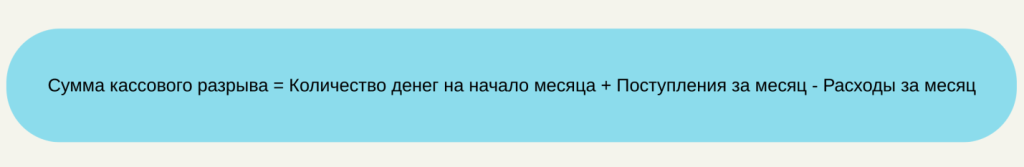
Для наглядности рассмотрим пример. 1 июля ИП Скворцов проверил остаток на расчетном счете – там было 389 600 руб. В течение месяца Скворцов получил оплату от клиента на сумму 458 000 руб. Расходы за июль составили 316 000 руб. Подставляем цифры в формулу: 389 600 + 458 000 - 316 000 = 531 600 руб. По итогам месяца ИП отработал в плюс, кассового разрыва нет.
Теперь изменим вводные. Базовые цифры те же, но теперь предположим, что в июле у Скворцова сломалось сельхозоборудование – замена обошлась в 600 000 руб. Считаем: 389 600 + 458 000 - 916 000 = -68 400 руб. Отрицательное значение свидетельствует о разрыве и показывает, сколько денег в кассе не хватает, чтобы месяц был отработан хотя бы в ноль.
Как избежать кассового разрыва
Сформируйте для бизнеса «подушку безопасности»
Обладая данными о движении денежных средств по вашим счетам, вы можете предположить, какая сумма поможет удержаться на плаву в случае разрыва. Начните формировать резерв, ежемесячно откладывая процент от чистой прибыли. Эти деньги вы сможете снять без ущерба для бизнеса в случае необходимости.
Ведите платежный календарь
Для ведения календаря поступлений не нужно специализированное ПО, достаточно Excel или Google Таблиц. Этот простой инструмент поможет определить, когда в течение месяца ожидаются расходы и поступления. Операции расписываются по дням, поэтому можно заранее спрогнозировать, когда наступит разрыв, и принять необходимые меры.
Грамотно управляйте дебиторкой и кредиторкой
Правило простое: сокращайте сроки дебиторки и гасите кредиторку вовремя. В первом случае поможет регулярное, но вежливое напоминание клиентам о сроках оплаты, установление четких сроков возможной задержки оплаты и пеней. По возможности сокращайте долговую нагрузку. Если берете кредит на бизнес в банке, погасите по максимуму все текущие обязательства.
Как закрыть кассовый разрыв
Проведите инвентаризацию дебиторки
Разделите всех ваших контрагентов, от которых ожидаете оплату, на три категории:
-
оплата просрочена;
-
оплата не просрочена, но срок уже скоро;
-
оплата не просрочена, срок не скоро.
Первым следует позвонить (или связаться другим удобным способом) и вежливо напомнить о сроках. Всегда есть вероятность, что причина в человеческом факторе – банально забыли или ошиблись в реквизитах при оплате. Если же контрагент не может выплатить все и сразу, предложите рассрочку: лучше получить часть денег сейчас.
Вторым можно просто напомнить об оплате и уточнить, планируется ли она в срок. Так вы заранее поймете, на что рассчитывать через н-ное количество дней.
С третьей группой не торопитесь, но если текущих средств не хватает, чтобы закрыть разрыв, ей (и второй тоже) можно предложить внести оплату заранее за скидку или иной бонус. Да, немного потеряете, но избежите серьезных проблем.
Вариант с судебными разбирательствами здесь не рассматриваем, поскольку мероприятия эти длительные, а кассовый разрыв требует оперативных мер.
Договоритесь с кредиторами
Составьте перечень кредиторов и разделите их на две группы: срочно и не срочно. В первую очередь, как правило, расплачиваются по кредитам, с арендодателями, сотрудниками. Далее – с контрагентами.
Если у кредитора возникают подозрения, что ваш бизнес столкнулся с серьезными трудностями, следует доказать, что проблема именно в кассовом разрыве, а не чем-то глобальном. К примеру, если партнер задерживает оплату, вы можете представить договор, из которого четко усматривается пропущенный срок.
Если брали в банке кредит на развитие бизнеса, можно рассмотреть вариант с реструктуризацией: уменьшением ежемесячного платежа, изменением его даты на более удобную для вас. Недостаток – увеличение общего «тела» кредита. Для реструктуризации, как правило, нужна хорошая кредитная история, т.е. предполагается, что ранее у вас не возникало проблем с ежемесячными платежами.
Пересмотрите расходы
Если видите риск кассового разрыва, лучше отказаться от трат, которые могут подождать. Например, ремонт сломанного станка, из-за которого остановилось производство, – это безотлагательная трата. Но покупку офисной мебели в цвет обоев или заказ ковриков для мыши с логотипом фирмы лучше отложить.
Используйте овердрафт
Данная опция подключается к расчетному счету и предполагает, что вы можете уйти в минус на определенную сумму. В отличие от кредитования для бизнеса, овердрафт – это разовая история: услуга подключается, когда нужны дополнительные деньги, затем средства возвращаются, и можно снова ими пользоваться при необходимости.
Используйте факторинг
Суть механизма: вы продаете факторинговой компании право требования по счетам и сразу получаете большую часть денег (как правило, 75-90%), когда отгружаете товар (оказываете услуги). После оплаты продукции покупателем факторинговая компания доплачивает вам остаток суммы, удерживая комиссию за услугу. Таким образом риск неполучения оплаты по сделке сводится к нулю, как и риск разрыва по кассе.
Вывод
Кассовый разрыв – неприятная ситуация, с которой сталкиваются многие компании и ИП, даже прибыльные. Но это не приговор: регулярный контроль за поступлениями и тратами бизнеса помогает выявлять разрывы заранее, формирование резерва – переживать последствия месяцев, отработанных в минус. Для закрытия разрывов также имеются эффективные инструменты, которые обсудили в статье, и речь совсем не о привлечении кредитных средств. Например, выйти из трудной ситуации иногда помогает банальное напоминание контрагенту, который забыл о платеже.
Алексей Ермолов
Эксперт Фингуру