- Общая информация
- Бланк
- Как правильно заполнить приходный кассовый ордер
- Хранение и учет ПКО
- Ответы на распространенные вопросы по теме
- Вывод
Значительный массив операций бизнеса – безналичные. Но если наличка все же используется – например, при изъятии денег из терминала магазина для внесения в центральную кассу – требуется заполнение приходного кассового ордера (ПКО). Обсудим, что это за документ и как оформить его без ошибок.
Общая информация
ПКО, который бухгалтера часто называют «приходник», представляет собой документ первичного учета, оформляемый при поступлении денег в кассу компании. Для юрлиц (компаний, организаций) его оформление – строго обязательно, если речь о следующих операциях:
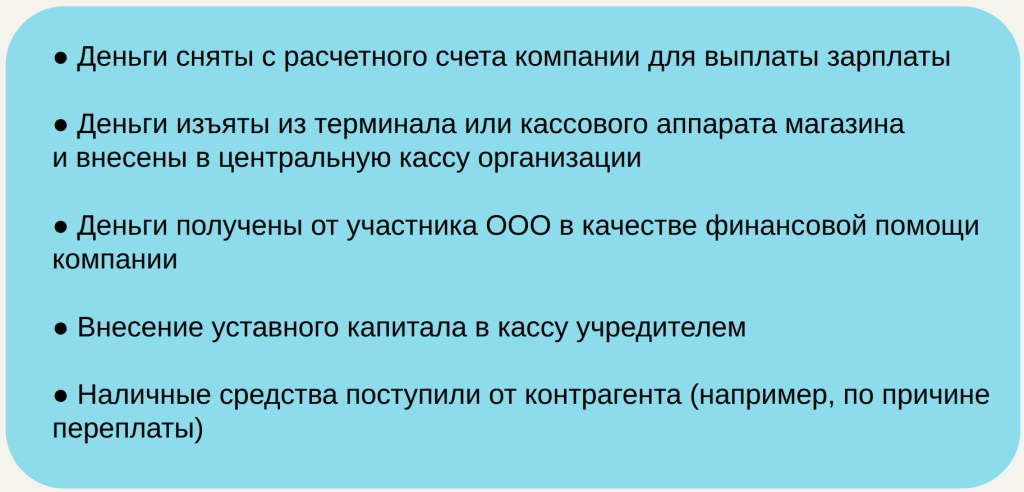
ИП не обязаны оформлять ПКО, но закон не запрещает им делать это по желанию или необходимости. Кроме того, ПКО не оформляется, если организация обязана использовать онлайн-кассу (ККТ) – вместо ордера на каждое поступление формируется кассовый чек, а общая выручка за смену отражается единым ордером. Еще одна ситуация, когда ПКО не нужен – размен купюр или монет одного номинала на другой.
Бланк
Как и любая другая первичка, ПКО имеет рекомендованный бланк. В нашем случае это унифицированная форма КО-1, приведенная в постановлении Госкомстата РФ № 88. Под «унифицированной» понимается то, что бланк не требуется применять в изначальном виде – можно разработать собственный, который будет учитывать все требования, предъявляемые к первичке согласно статье 9 ФЗ-402. С другой стороны, унифицированный бланк подходит практически любому бизнесу, поэтому дальнейшее рассмотрение построили на его примере.
Говоря о структуре, ордер состоит из двух частей:
-
Левая. Это и есть сам приходник. После заполнения его оставляют в кассе компании.
-
Правая (отрывная). Квитанция к приходному кассовому ордеру. Передается лицу, внесшему средства, выступает подтверждением их приема.
Как правильно заполнить приходный кассовый ордер
Как видим, приходник – не такой уж объемный документ. Ключевой момент в том, что данные левой и правой его частей должны совпадать: после заполнения левой, данные фактически переносятся в правую часть – квитанцию, что сводит к минимуму вероятность разночтений и ошибок.
Итак, сосредоточим внимание на оформлении самого ордера. В верхней его части укажите наименование компании, и, если актуально, структурного подразделения (например, «ООО «Эдельвейс» Магазин № 1»). Ниже укажите номер и дату оформления ордера.
Табличная часть требует указания соответствующий проводки. Кроме того, если получатель средств – некоммерческая организация, а средства поступают в рамках целевого финансирования, в табличной части ПКО заполняется графа «Код целевого назначения». Аналогично и с графой «Код аналитического учета» – заполняется только при наличии соответствующих кодов.
Строка «Принято от…» должна включать данные о лице, которое внесло средства. Следующая за ней – «Основание» – детализирует конкретную операцию. «В том числе» показывает сумму НДС (если операция не облагается добавленной стоимостью, укажите «Без НДС» или поставьте прочерк). В строку «Приложения» вносятся реквизиты документов-оснований, прилагаемых к ордеру.
Если заполняете документ впервые, закономерным будет вопрос: требуется ли печать на приходном кассовом ордере? Здесь все просто: на самом ПКО – нет, только на отрывной части. При этом однозначных разъяснений касательного того, какую печать следует ставить, вы не найдете. Учитывая неопределенность, вы не ошибетесь, если поставите на квитанцию печать организации. Но каких-либо проблем не будет, даже если используете, к примеру, штамп бухгалтерии с отметкой «Получено».
Важно: если допустили ошибку в ПКО, исправления в документ вносить нельзя. Вместо этого подготовьте новый ордер с корректными данными, а старый – уничтожьте.
Чтобы вам было проще оформить ПКО впервые, подготовили образец (взнос в уставной капитал от учредителя). Отредактируйте под ваши цели, укажите соответствующую проводку и запускайте в работу.
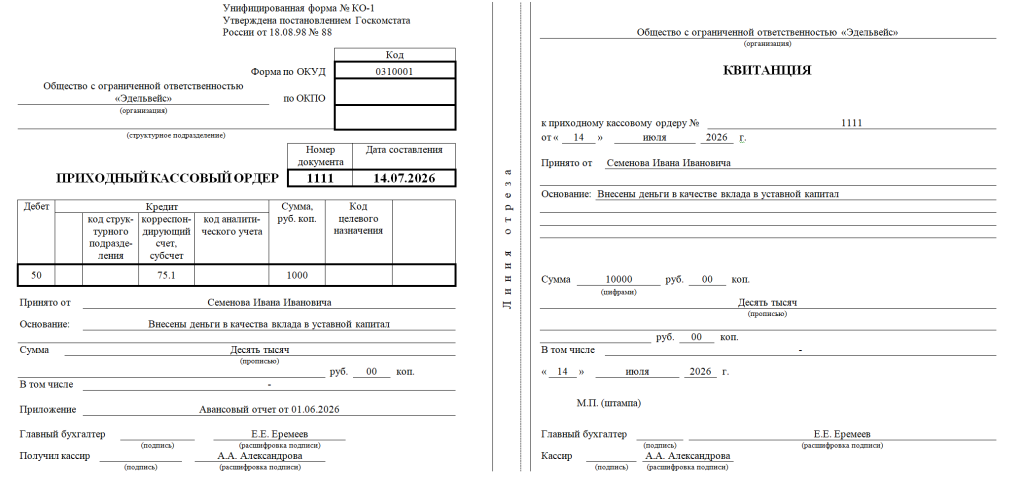
Актуальный бланк ПКО для Word и Excel вы также можете загрузить бесплатно на сайте справочной системы «КонсультантПлюс».
Хранение и учет ПКО
Как и для иной первичной документации, срок хранения приходного кассового ордера составляет 5 лет. Этот срок увеличивается пропорционально времени, которое требуется на урегулирование разногласий, связанных с конкретным ордером.
Для учета приходных кассовых ордеров можно использовать журнал регистрации, составленный по унифицированной форме КО-3 или на собственном бланке, учитывающем обязательные требования для первички. Ведение журнала – опционально, но существенно упрощает поиск нужного ордера.
Обязательным же для организаций является ведение кассовой книги. Для этого вы можете использовать унифицированный бланк КО-4 или собственный – разработанный на его основе согласно требованиям к первичке. Книгу распечатывают в конце дня в 2-х экземплярах: один остается у кассира, второй передается в бухгалтерскую службу с приложением всех ордеров, оформленных за день.
Ответы на распространенные вопросы по теме
Является ли ПКО подтверждением оплаты?
Да, это и есть основное назначение документа. Сам ПКО остается в организации, куда поступили средства, а отрывная часть (квитанция) выдается лицу, внесшему деньги, и служит доказательством совершенной операции.
Какая ответственность предусмотрена за неоформление ПКО?
Специального состава не предусмотрено, поэтому применяется статья 15.1 КоАП РФ, согласно которой за нарушение порядка работы с наличкой и ведения кассовых операций предусмотрены штрафы: от 4000 до 5000 руб. для должностных лиц, от 20000 до 25000 руб. для малых предприятий, от 40000 до 50000 руб. для прочих организаций.
Вывод
Обсудили, как заполнить ПКО. Как видим, ничего сложного в этом нет: ордер включает минимум информации, а основные данные из него переносятся в отрывную часть. Однако вам все равно следует проявлять максимум внимания при заполнении, чтобы исключить любые возможные споры между вами и плательщиком. Кроме того, не стоит забывать, что за неоформленный ПКО вы, как владелец компании, можете заплатить до 50 тыс. руб. штрафа плюс еще до 5 тыс. руб. как должностное лицо.
Надежда Солнушкина
Эксперт Фингуру