- Как работает прогрессивная шкала НДФЛ
- О цифрах
- Входят ли дивиденды в совокупную базу по НДФЛ в 2026 году
- На кого не распространяется прогрессивная шкала НДФЛ
- Что изменилось в 2026 году?
- Вывод
С 2025 года в России применяется прогрессивная шкала НДФЛ из пяти ступеней. Подготовили краткое, но емкое руководство для бизнеса, как правильно ей пользоваться: с примерами и обзором нововведений.
Как работает прогрессивная шкала НДФЛ
Для начала предлагаем небольшой интерактив. Предположим, учредителю в течение года были начислены дивиденды в размере 2,19 млн руб. – по какой ставке удержите НДФЛ? Ознакомьтесь с нашим материалом и ответьте на этот вопрос (правильный ответ – в конце материала).
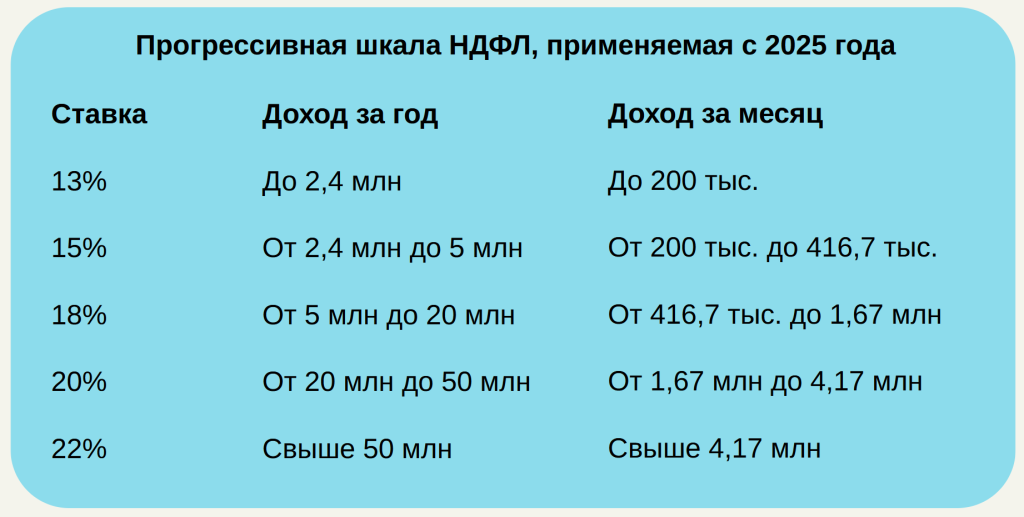
В основе шкалы – принцип прогрессивного налога. Простыми словами, размер налоговой ставки зависит от величины налоговой базы: чем база выше, тем выше ставка. Этот подход применяется в большинстве стран мира, в том числе в России, что позволяет перераспределить налоговое бремя так, что больше отчислений в госбюджет поступает с дохода тех, кто зарабатывает больше. Плоская шкала (одна ставка для всех) встречается реже, в основном в некоторых странах Восточной Европы и Центральной Азии.
Важно понимать и саму механику расчета: прогрессивная шкала работает по принципу маржинальных (ступенчатых) ставок. Вы не платите повышенный процент со всего дохода, как только преодолеваете «порог». Повышенная ставка обращена исключительно на ту часть дохода, которая превышает установленный лимит.
О цифрах
Ознакомиться с прогрессивной шкалой НДФЛ, применяемой с 2025 года, вы можете в таблице:
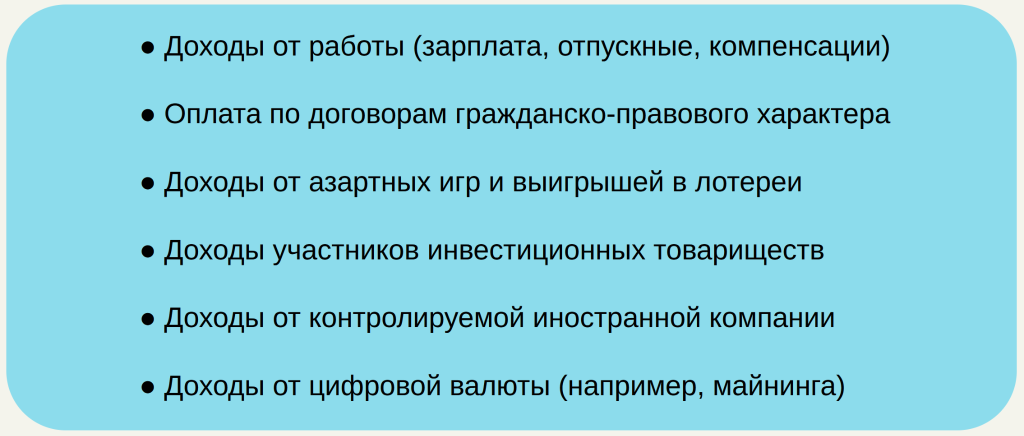
Используется она для налогообложения разных доходов физлиц, в числе которых:
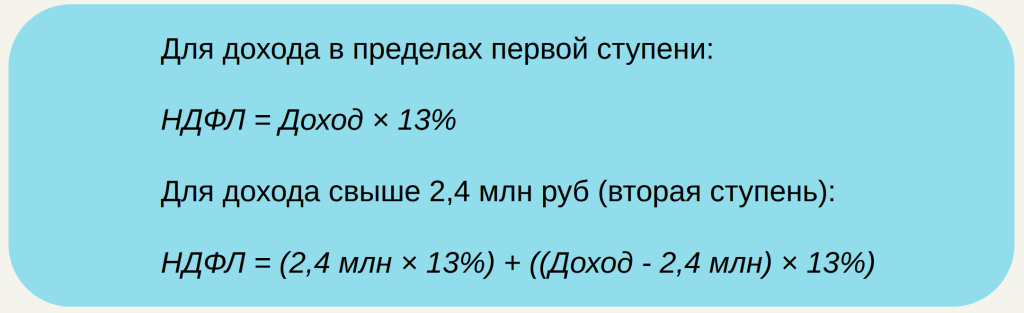
Формула расчета НДФЛ выглядит так:
Для большей наглядности предлагаем рассмотреть пример. Юрисконсульт Афанасьев Ю.И. трудится в компании «Консалтинг-Плюс» и зарабатывает 217 тыс. руб. в месяц. В течение года с его зарплаты будет уплачен налог в следующем объеме:
-
с выплат в пределах первой ступени: 2 400 000 × 13% = 312 тыс. руб.;
-
с выплат сверх этой базы: (217 000 × 12 - 2 400 000) × 15% = 30,6 тыс. руб.;
-
итого: 312 + 30,6 = 342,6 тыс. руб.
Входят ли дивиденды в совокупную базу по НДФЛ в 2026 году
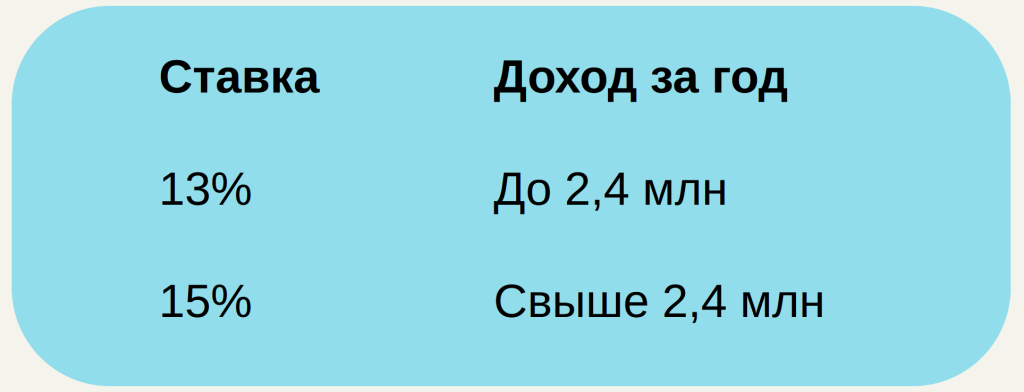
Этот вопрос определенно возникнет у начинающего собственника бизнеса. Нет, они не входят в общую базу по НДФЛ, образуя отдельную, которая облагается по 2-ступенчатой шкале. Распространяется это не только на дивиденды, но и на иной «нетрудовой» доход, перечисленный в п. 6 статьи 210 НК РФ. К примеру, от реализации имущества, полученного в дар, материальной выгоды от приобретения долей в отечественных компаниях, доходов по операциям займа ценными бумагами.
Если лицо получает такие доходы, применяются следующие ставки:
На кого не распространяется прогрессивная шкала НДФЛ
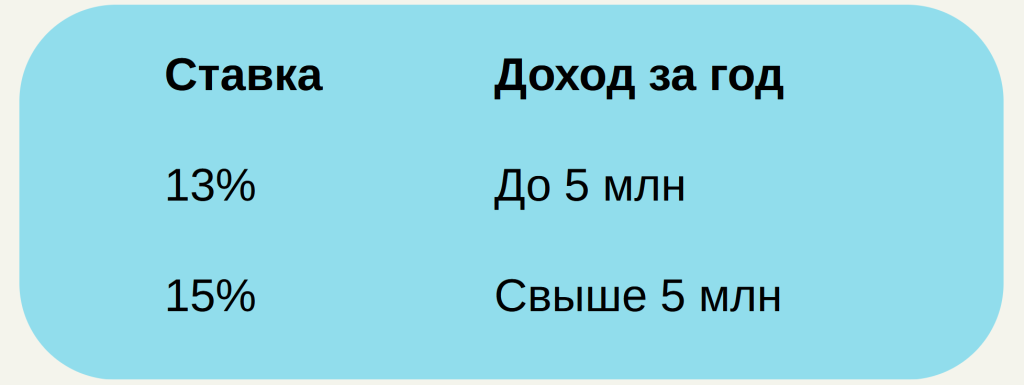
Есть отдельные категории лиц, для которых продолжает действовать шкала, применявшаяся до 31.12.2024. Речь идет об участниках СВО, мобилизованных, добровольцах и контрактниках. Они уплачивают НДФЛ по такой шкале:
Что изменилось в 2026 году?
Несмотря на вступление с 01.01.2026 в силу закона ФЗ-425 (ключевой НПА в рамках налоговой реформы 2026), о каких-либо существенных изменениях касательно прогрессивной шкалы НДФЛ речи не идет. Однако стоит отметить, что в 2026 году была добавлена еще одна ставка – 30% для иноагентов. Применяется она независимо от объема дохода.
Вывод
Обсудили порядок расчета НДФЛ, применяемый с 2025 года. Ключевой момент – внедрение 5-ступенчатой шкалы, которая продолжает действовать в неизменном виде. Для «нетрудовых» доходов применяется 2-ступенчатая шкала. Отдельные категории лиц вправе уплачивать налог по шкале, применявшейся до 2025, также состоящей из двух ступеней. Кстати, правильный ответ – 13%.
Владимир Орлов
Эксперт Фингуру