- ИП на НПД – что это такое простыми словами?
- ИП на НПД и самозанятость – в чем разница?
- ИП на НПД и ИП на УСН – в чем разница?
- Как открыть ИП на НПД?
- Как перейти с самозанятого на ИП на НПД?
- Как перейти с УСН на НПД для ИП?
- Какую отчетность подает ИП на НПД?
- Платят ли ИП на НПД страховые взносы?
- Может ли ИП быть на НПД и УСН одновременно?
- Как закрыть ИП на НПД и остаться самозанятым?
- Можно ли быть ИП на НПД и самозанятым одновременно?
- Может ли ИП на НПД принимать оплату на карту физлица?
- Может ли ИП на НПД сдавать в аренду нежилое помещение?
- Может ли ИП на НПД нанимать сотрудников?
- Как осуществляется переход с НПД на УСН в течение года для ИП?
Налог на профессиональный доход (НПД) – единственная система налогообложения (СНО), которую могут применять самозанятые (СЗ). Однако НПД также доступен для ИП – со всеми лимитами самозанятости и некоторыми преимуществами ИП. Подготовили подробный разбор в формате ответов на распространенные вопросы.
ИП на НПД – что это такое простыми словами?
ИП, выбравший НПД, должен соблюдать все лимиты и ограничения СЗ. Проще говоря, для сохранения НПД его годовой доход должен укладываться в лимит 2,4 млн рублей, нельзя нанимать персонал и реализовать чужой товар. Какой-либо отчетности подавать при этом требуется.
На НПД можно оказывать услуги и реализовать товар исключительно собственного изготовления – кроме того, который подлежит обязательной маркировке.
Говоря о разрешенной к продаже продукции, отметим следующий нюанс. Субъекты НПД часто задают вопрос, можно ли, например, продавать букеты из цветов, купленных у других предпринимателей. Вопрос закономерный: такой товар – это, по сути, чужая продукция, однако продается она не в изначальном виде, т.е. уже как отдельный товар – букет. Законодательного регулирования по данному моменту нет. Чтобы внести ясность, в июле 2025 года Минфин опубликовал письмо № 03-11-11/65245, где разъяснил, что реализация букетов предполагает закупку товара у поставщика, что не соответствует правилам работы на НПД. Поэтому продавцы букетов не могут работать как самозанятые или ИП на НПД.
ИП на НПД и самозанятость – в чем разница?
С точки зрения налогообложения и ограничений отличий нет. ИП на НПД уплачивает налог аналогично СЗ: 4% с продаж физлицам, 6% – юрлицам. Аналогичным образом он выписывает счета и чеки клиентам, а также уплачивает налог – через сервис «Мой налог».
Разница в том, что ИП вправе зарегистрировать расчетный счет, подключить эквайринг, получить лицензию и без лишних шагов (т.е. не регистрируя бизнес с нуля) «мигрировать» на другую СНО, если доход перешагнул отметку в 2,4 млн руб. или возникла необходимость нанять людей.
ИП на НПД и ИП на УСН – в чем разница?
А вот здесь разница уже существенная. ИП на НПД – это фактически самозанятый с дополнительными преимуществами в виде возможности иметь расчетный счет (полезно для разделения финансов на два потока – деньги бизнеса и личные средства) и подключить эквайринг.
ИП на упрощенке – это уже полноформатный вариант, позволяющий нанимать сотрудников и реализовать чужой товар. Лимиты на УСН тоже есть: по доходу – 490,5 млн руб., по персоналу – 130 человек. Однако соблюдать их, даже при условии, что бизнес начал быстро расти, не составит труда. Ставка зависит от объекта налогообложения: 6% на объекте «Доходы», 15% – «Доходы минус расходы». Субъекты РФ могут вводить пониженные ставки для отдельных категорий бизнеса. Кроме того, упрощенка предполагает ведение налогового учета – он намного проще, чем на ОСН, поэтому разобраться можно и без бухгалтера.
Как открыть ИП на НПД?
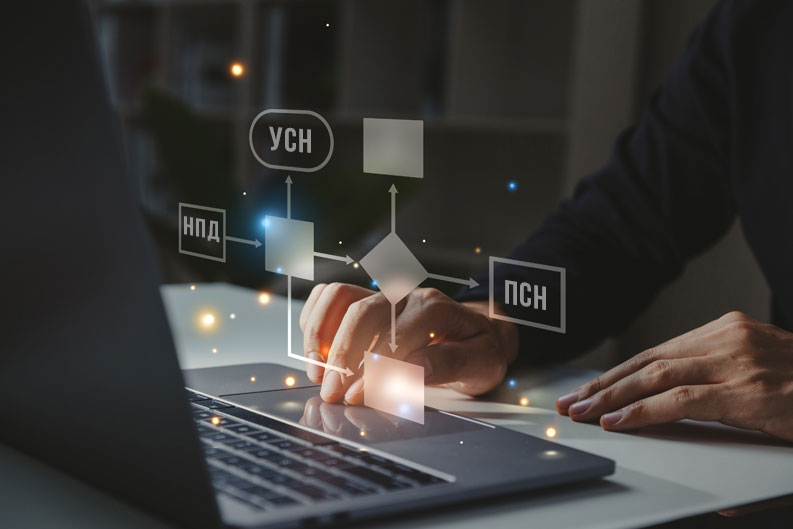
Если планируете открыть ИП и сразу работать по НПД, алгоритм такой:
-
Постановка на учет как СЗ. Для этого используйте «Мой налог» – приложение для телефона или веб-клиент. Потребуются паспортные данные и ИНН. Весь процесс занимает в среднем 15 минут.
-
Госрегистрация ИП. Подайте в ФНС заявление Р21001. Направляется оно почтой или при личном визите в инспекцию. Также – через сервис онлайн-регистрации или личный кабинет на сайте ФНС (потребуется электронная подпись). В заявлении указываются коды видов деятельности согласно действующему ОКВЭД. Если не знаете, какие коды выбрать, используйте «Мой ОКВЭД» – сервис с интуитивно понятным поиском и готовыми пакетными решениями.
-
Дождитесь завершения регистрации. По умолчанию срок составляет пять рабочих дней, но на практике ИП регистрируют за два-три дня.
Как перейти с самозанятого на ИП на НПД?
Алгоритм, приведенный выше, подходит и в этой ситуации – кроме шага № 1, поскольку предполагается, что статус СЗ у вас уже оформлен. Каких-либо дополнительных действий не требуется.
Как перейти с УСН на НПД для ИП?
Если сейчас применяете упрощенку, но хотите в будущем стать ИП на НПД, выполните эти действия:
-
Уплатите страховые взносы. За период с начала года по день, когда начнете использовать новую СНО. Это исключит путаницу в расчетах после начала работы на НПД. Не забудьте про дополнительный 1% с дохода, превышающего 300 тыс. руб.
-
Зарегистрируйтесь как самозанятый (НПД). Через «Мой налог».
-
Уведомьте ФНС об отказе от упрощенки. Для этой цели с 31.07.2026 используется форма КНД 1154004, заменившая прежние шесть форм заявлений, связанных с УСН.
-
Уплатите налог и подайте декларацию. Рассчитаться с бюджетом необходимо включительно до 28 числа месяца, который следует за месяцем перехода на НПД. Декларация подается в стандартный срок – до 25 апреля следующего года.
Какую отчетность подает ИП на НПД?
Отчетов на НПД не предусмотрено. Главная задача предпринимателя – своевременно формировать чеки в «Мой налог», на основании которых ФНС рассчитывает ежемесячный налог к уплате.
Платят ли ИП на НПД страховые взносы?
В течение всего периода применения НПД ИП не платит страховые взносы, в том числе фиксированный «за себя». Взносы по ОМС включены в уплачиваемый налог по ставке 4% или 6%.
Может ли ИП быть на НПД и УСН одновременно?
Нет, совмещения НПД с какими-либо иными СНО запрещено. В течение 30 дней после перехода на НПД следует отказаться от других СНО.
Как закрыть ИП на НПД и остаться самозанятым?
Такой вариант применяется, если, например, переходите в найм и хотите оставить возможность для нерегулярного дополнительного заработка. Алгоритм следующий:
-
Проведите сверку расчетов. Погасите долги перед контрагентами, разошлите должникам письма с просьбой рассчитаться с обязательствами в кратчайший срок. Это необходимо сделать в первую очередь, если используете расчетный счет – далее его придется закрыть.
-
Проинформируйте контрагентов о закрытии ИП. Чтобы не осталось взаимных претензий.
-
Снимите с регистрации онлайн-кассу. Актуально для тех ИП, использующих ККТ.
-
Подайте в ФНС заявление о снятии с учета. Используется форма Р26001. Если подали онлайн, решение будет принято в течение пяти рабочих дней.
-
Закройте расчетный счет. Для этого обратитесь в ваш банк обслуживания.
Можно ли быть ИП на НПД и самозанятым одновременно?
Такой возможности закон не предусматривает. Если используете НПД, вы можете быть или ИП, или самозанятым.
Может ли ИП на НПД принимать оплату на карту физлица?
Да, такая опция имеется. Расчетный счет не является строгим требованием для работы ИП на НПД, однако без него наличные сделки будут ограничены суммой 100 тыс. руб., плюс нельзя подключить эквайринг. Кроме того, имея и расчетный и личный счета, вы можете развести финансовые потоки по двум направлениям – деньги бизнеса и личные средства.
Может ли ИП на НПД сдавать в аренду нежилое помещение?
Минфин и ФНС неоднократно разъясняли, что НПД не может применяться для сдачи в аренду коммерческих помещений. На жилую недвижимость ограничение не распространяется.
Может ли ИП на НПД нанимать сотрудников?
Нет, все запреты и лимиты НПД, действующие для самозанятых, распространяются и на ИП, в том числе запрет нанимать сотрудников. При этом разрешается привлекать исполнителей по договорам ГПХ.
Как осуществляется переход с НПД на УСН в течение года для ИП?
Предположим, в августе 2026 вы принимаете решение, что хотите развивать ваш бизнес, а для роста лучше всего подходит упрощенка. Для этого подайте в ФНС заявление по форме КНД 1154004 о переходе на УСН и откажитесь от НПД через «Мой налог». Обратите внимание: переход на упрощенку будет осуществлен только с 1 января следующего года, несмотря на дату подачи заявления (это необходимо сделать до 31 декабря текущего года). Однако рекомендуется заявлять о переходе в конце года, т.к. все доходы ИП, полученные с момента снятия с НПД и до применения упрощенки будут облагаться НДФЛ. Лишние расходы вам ни к чему.
Яна Смолярук
Эксперт Фингуру