- Правовая основа предпринимательской деятельности АНО
- Цифры и тенденции рынка
- Одна система, два подхода
- Оптимальная структура АНО
- Как открыть АНО и сколько налогов платить
- Важный нюанс бухгалтерского учета в АНО, если начинаете с нуля
- Какую отчетность сдает АНО при УСН
- Вывод
Когда человек далекий от бизнеса или только планирующий свое дело слышит «автономная некоммерческая организация» (АНО), сразу же возникает ассоциация с безвозмездной помощью и существованием на гранты. Отчасти ассоциация верна: многие АНО занимаются благотворительностью и пользуются господдержкой. Однако возможность ведения коммерческой деятельности не исключается. При этом задача предпринимателя – выстроить свой бизнес так, чтобы социальное и коммерческое направления работали как единая эффективная система.
Правовая основа предпринимательской деятельности АНО
Заявленный выше тезис о том, что статус АНО не ставит крест на возможности получения дохода, закреплен в профильном законе – 7-ФЗ «О некоммерческих организациях», а именно – в статье 24. Согласно данной норме АНО, помимо основной деятельности (как правило, носящей социальный характер), вправе осуществлять коммерческую – для достижения целей основной. Это может быть оказание услуг, выполнение работ, производство товаров.
Коммерческие виды деятельности, наравне с основными, должны быть прописаны в уставе организации, что предполагает указание соответствующих кодов ОКВЭД в регистрационной форме Р11001 при создании юрлица.
Доход от коммерческого направления идет на оплату труда персонала, аренду помещений, оплату коммунальных услуг, покупку оборудования и иные хозяйственные цели. В отличие от ООО, доход АНО не распределяется между учредителями.
Цифры и тенденции рынка
Сегодня АНО – это не условный кружок «за все хорошее, против всего плохого», а активно развивающийся рынок. Так, по состоянию на начало 2026 года в РФ действует порядка 220 000 некоммерческих организаций (НКО), а их совокупная выручка за прошлый год приблизилась к 800 млрд руб.
Тенденция – к росту: по итогам 2025 года было зарегистрировано 13 175 новых НКО, что на 6,3% больше, чем в 2024.
Кроме того, в прошлом году господдержку получили 11 тысяч социально ориентированных некоммерческих организации на общую сумму 419 млрд руб.
Цифры говорят сами за себя: социальный сектор сегодня уже перешел из категории ниши в большую индустрию, открывающую широкие возможности.
Одна система, два подхода
Деятельность АНО, построенной как бизнес, включает два блока – социальный и коммерческий, но это не означает, что все яйца нужно класть в одну корзину. Да, эти блоки должны работать в синергии, но вариант с единым подходом к управлению не сработает, и вот почему.
Разные роли в команде
Предположим, у вас в штате есть маркетолог, который отлично разбирается в профильном законодательстве, знает все нюансы работы НКО и умеет составлять грамотные заявки на гранты. Эти навыки, бесспорно, незаменимы в социальной работе, но вряд ли они идут в связке с навыками эффективного «продажника». Другой пример – SMM: специалист с фокусом на коммерческие воронки не подойдет для «теплого» просветительского контента.
Разные цели и показатели эффективности
Социальное направление АНО работает на привлечение внимания – общественности и меценатов, формирует репутацию, выполняет основные задачи организации. Ключевые показатели эффективности здесь – число проведенных мероприятий и людей, получивших помощь, объем привлеченных средств господдержки и благотворительных взносов.
Если же мы говорим о коммерческом направлении, внимание здесь – на выручку, маржинальность, поток клиентов. Соответственно, эффективность работы прослеживается из бухгалтерской, финансовой и управленческой отчетности.
Как видим, каждая из этих задач требует своей экспертизы, поэтому возлагать их на одного человека – не лучшее решение.
Разграничение финансовых потоков
Средства, которые АНО получает в рамках господдержки, имеют строго целевой характер. Если они хранятся на одном счете с деньгами от коммерции, это может привести к проблемам с отчетностью.
Оптимальная структура АНО
С учетом распределения задач по двум направлениям, оптимальная схема работы АНО выглядит следующим образом:
-
Социальное направление. Коммуницирует с государством, некоммерческими партнерами, СМИ. Отвечает за выполнение основной цели организации, привлекает средства господдержки, организует работу с благополучателями, формирует репутацию, готовит отчетность (в том числе публичную) и информационные материалы о миссии АНО и достигнутых результатах.
-
Коммерческое направление. Ответственно за систему получения прибыли, в том числе разрабатывает и реализует продукцию или услуги, осуществляет управление коммерческими проектами.
В чем же заключается синергия? Простой пример: направление, нацеленное на получение прибыли, должно учитывать социальной имидж организации. Социальное, в свою очередь, не должно тратить все заработанные деньги, упуская из внимания развитие.
Кроме того, между двумя направлениями должен быть налажен эффективный обмен данными: коммерческое делится с социальным информацией о клиентах, тенденциях рынка, а социальное дает доступ к базе грантодателей, чиновников, общественников.
Как открыть АНО и сколько налогов платить
Госрегистрация
В отличие от ООО, документы на регистрацию АНО подаются не в ФНС, а в Минюст РФ. Тем не менее форма заявления о госрегистрации используется аналогичная – Р11001.
Из документов потребуются:
-
устав – в трех экземплярах;
-
решение о создании АНО или протокол собрания учредителей;
-
сведения об учредителях – копии паспортов физлиц, выписки из ЕГРЮЛ (по два экземпляра на каждого учредителя);
-
данные о юридическом адресе – выписка из ЕГРН и согласие собственников (если помещение в собственности одного из учредителей), гарантийное письмо и выписка из ЕГРН (если помещение арендуемое);
-
чек об оплате госпошлины (4000 руб.) – госпошлина не уплачивается, если заявление подается в электронном виде.
Документы можно подать лично в отделение Минюста, направить почтой, через Госуслуги (нужна УКЭП), МФЦ или нотариуса.
Налоговый учет и налогообложение АНО
АНО на выбор доступно два налоговых режима – общий (ОСНО) и упрощенный (УСН).
На ОСНО уплачивается налог на прибыль – 25%, при этом целевые поступления и гранты не облагаются. Также АНО, в отличие от коммерческих организаций, освобождены от уплаты налога на имущества – при условии, что оно используется для выполнения уставных задач. Минусы работы на ОСНО – высокая ставка налога и большой объем отчетности, поэтому даже небольшой организации потребуется бухгалтер.
Оптимальный вариант – УСН (упрощенка). Исходя из выбранного объекта – «Доходы» или «Доходы минус расходы» – налог уплачивается по ставке 6% или 15% (субъекты РФ вправе устанавливать пониженные ставки). Отчетности меньше, чем на ОСНО (подробнее об отчетности – в соответствующем разделе). Есть лимиты по доходу и персоналу: в 2026 году это 490,5 млн руб. и 130 человек соответственно – однако на первых порах эти цифры вряд ли можно рассматривать как сдерживающий фактор для роста. Также следует отметить, что при достижении определенного порога дохода (в 2026 году – 20 млн руб.) упрощенцы приобретают НДС-обязанность. Хорошая новость для тех, кто планирует открыть АНО: статья 149 НК РФ освобождает от НДС НКО, осуществляющие деятельность в сфере соцобслуживания, здравоохранения, культуры, спорта и туризма. Налоговый режим при этом не учитывается.
Важный нюанс бухгалтерского учета в АНО, если начинаете с нуля
НКО, как и другие юрлица, обязаны вести бухучет и сдавать соответствующую отчетность. При этом социальный характер деятельности не делает какой-либо «скидки» по умолчанию – упрощенную отчетность вправе подавать исключительно те НКО, которые внесены в реестр МСП как субъекты малого предпринимательства.
Если АНО осуществляет коммерческую деятельность, необходимо вести раздельный бухгалтерский учет по двум направлениям деятельности:
-
Социальная. Ведется учет взносов, пожертвований, средств господдержки, а также целевого использования этих средств. Основной счет – 86 «Целевое финансирование».
-
Коммерческая. Ведение учета выручки и поступлений, облагаемых налогами, с формированием их себестоимости и отражения на счетах 90 «Продажи» и 91 «Прочие доходы и расходы».
Основной нюанс – в правильном разнесении расходов, но часто подтверждающий документ при подобном «смешении» – один. Например, акт, накладная и т.д. И он может отличаться от суммы списания. ФНС смотрит на такие моменты строго – чтобы у ведомства не возникало лишних вопросов, рекомендуется разносить заявки на расходы и проводить их отдельными статьями.
Какую отчетность сдает АНО при УСН
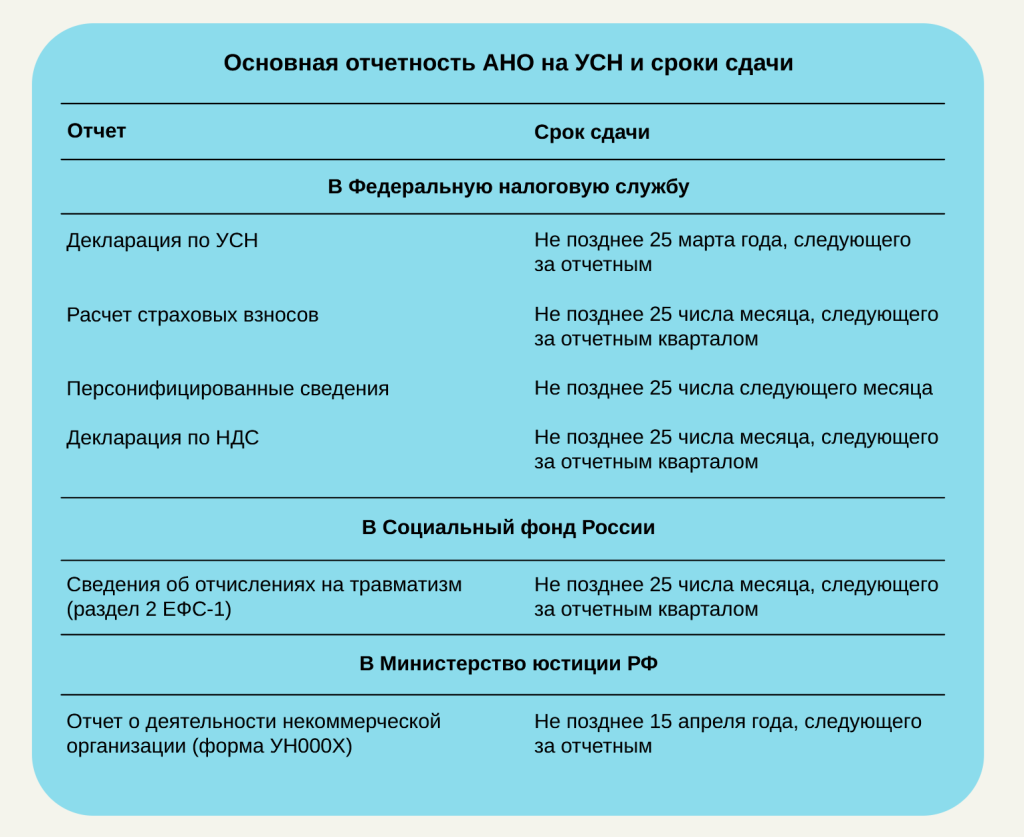
Объем подаваемой АНО отчетности не меньше, чем у коммерческой организации, а с учетом необходимости сдачи отчетности в Минюст, и вовсе больше.
Чтобы вам было проще ориентироваться в отчетности, подаваемой АНО, и сроках сдачи, сделали таблицу:
Вывод
В дополнение к основной уставной деятельности АНО вправе вести коммерческую. Такой формат работы предполагает четкое выделение двух блоков – социальный и коммерческий. С одной стороны, это требует строгого разграничения функций, ролей и задачи: одни и те же специалисты не должны «тянуть» сразу два направления. С другой стороны, оба блока должны работать в синергии, что предполагает эффективное взаимодействие и обмен данными.
Владимир Орлов
Эксперт Фингуру